✉️ oi@planejamento.marketing


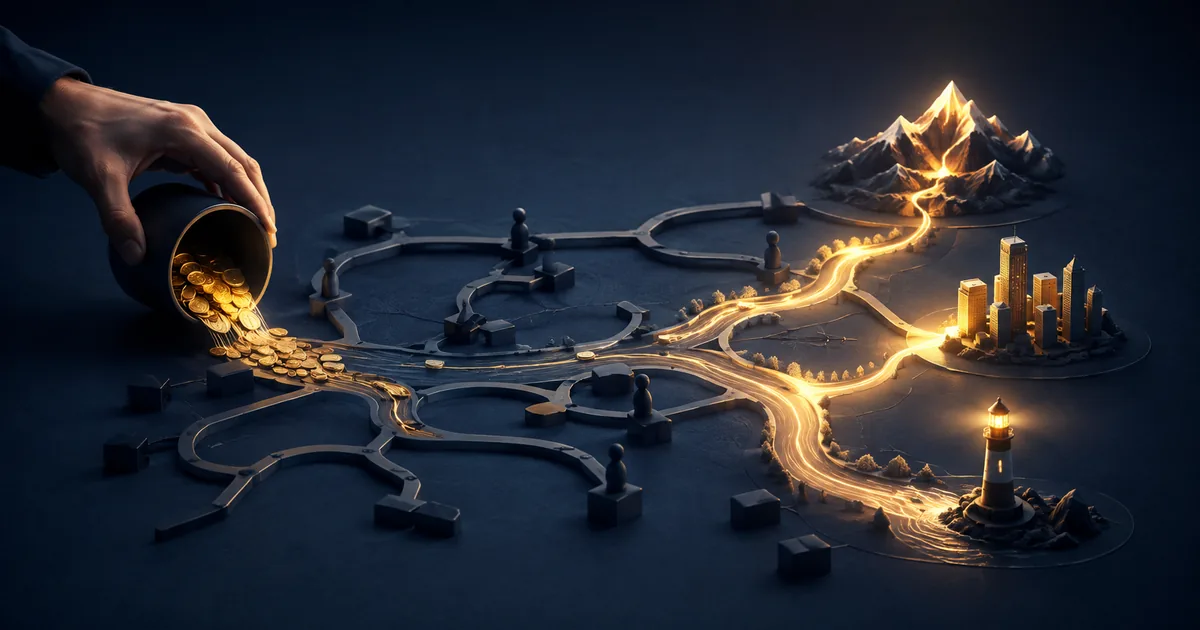
Orçamento orientado pela estratégia transforma prioridades e renúncias em uma combinação explícita de dinheiro, tempo, pessoas, capacidade e risco. Ele não pergunta apenas quanto cada área gastou no ano anterior. Pergunta que resultado precisa ser financiado, que alternativas existem e o que deixará de receber recursos.
Repetir a base histórica e aplicar um percentual parece prudente, mas pode preservar escolhas que perderam sentido. O problema não é usar histórico como referência; é tratá-lo como direito adquirido, sem reexaminar finalidade, desempenho e capacidade.
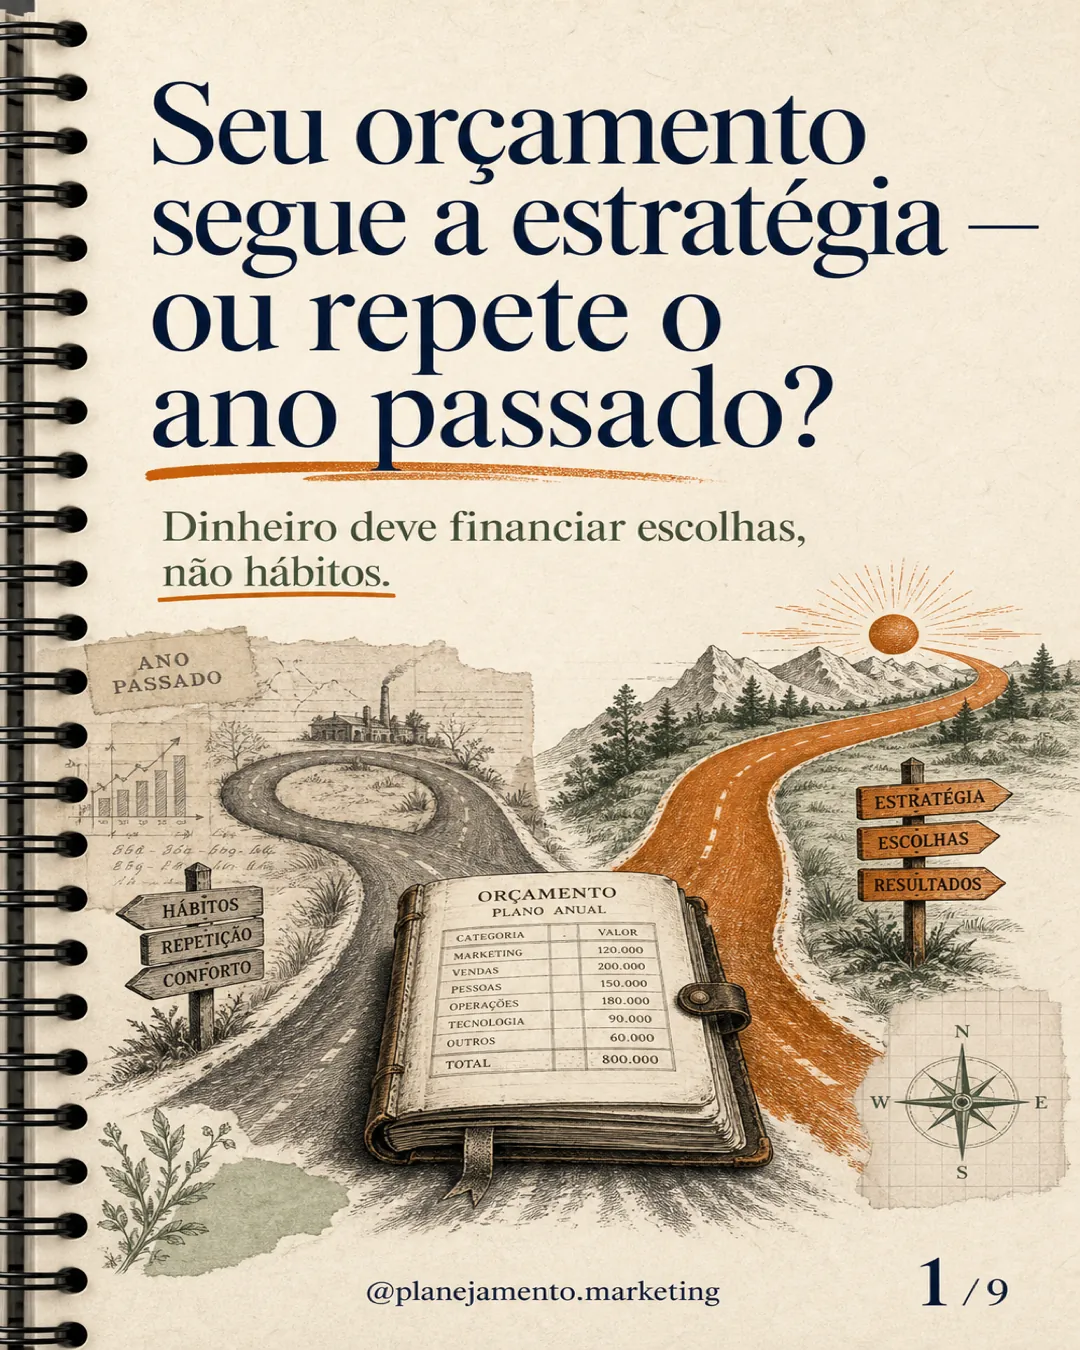
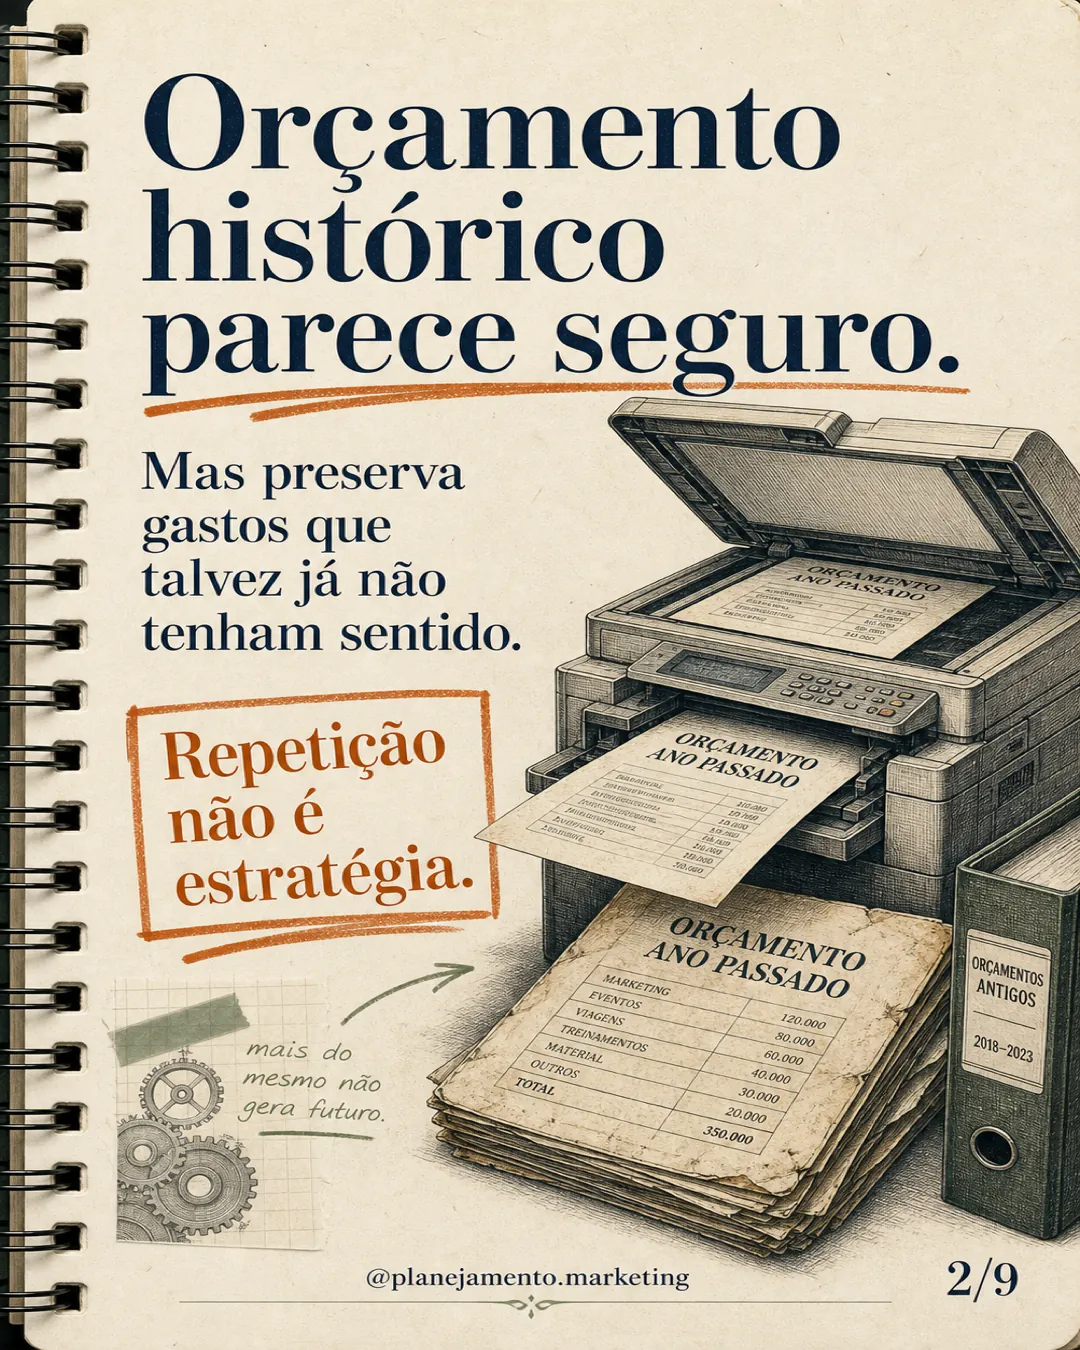
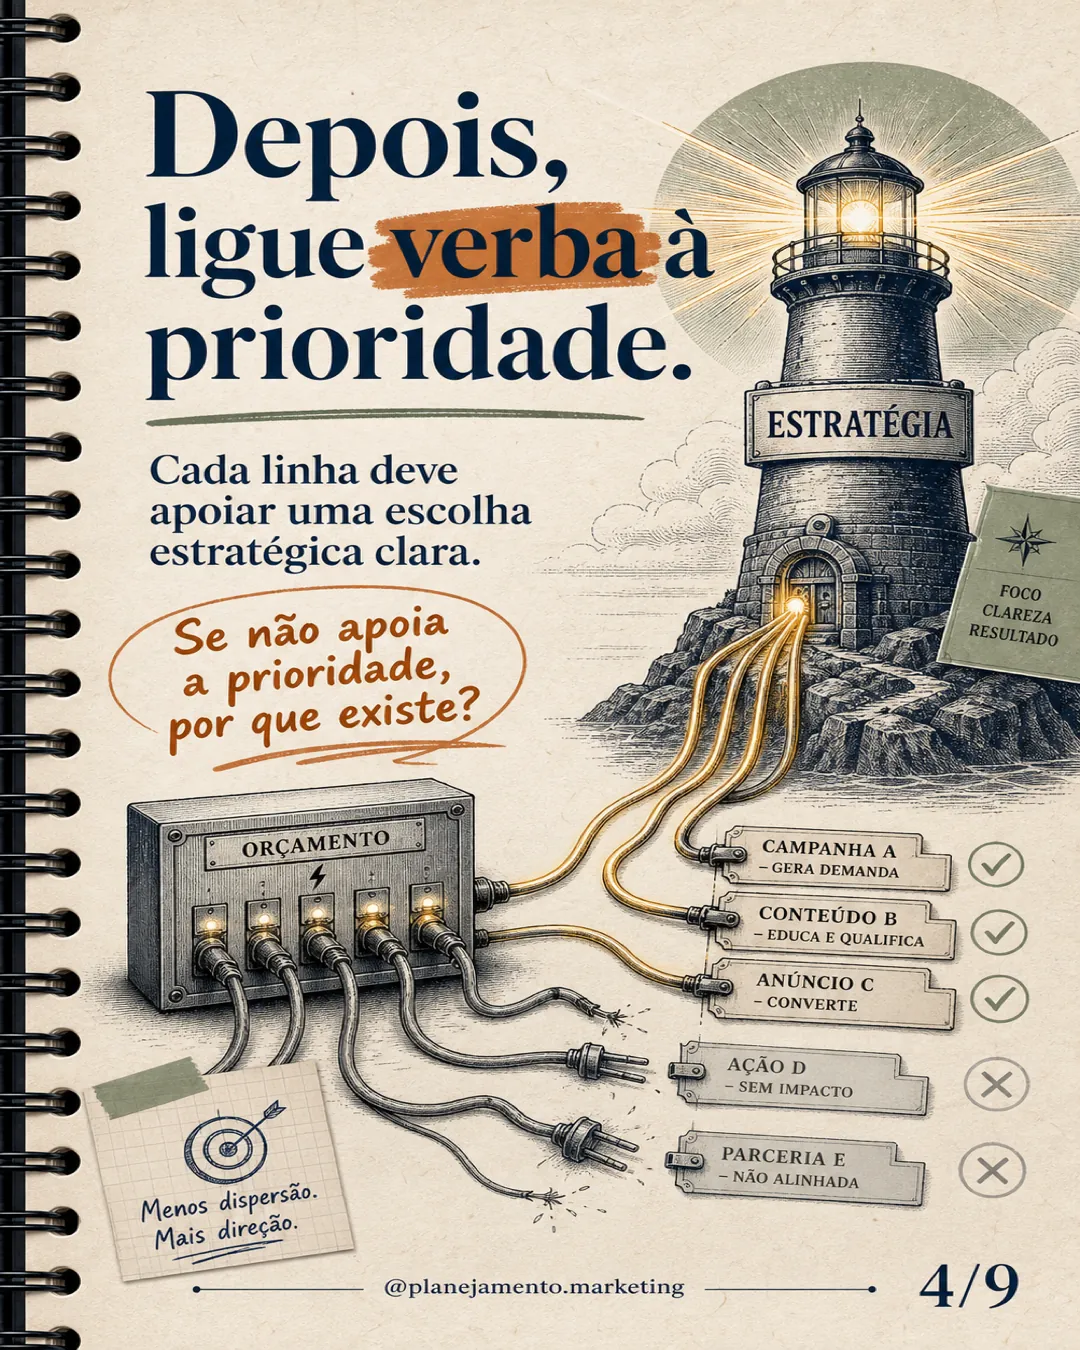
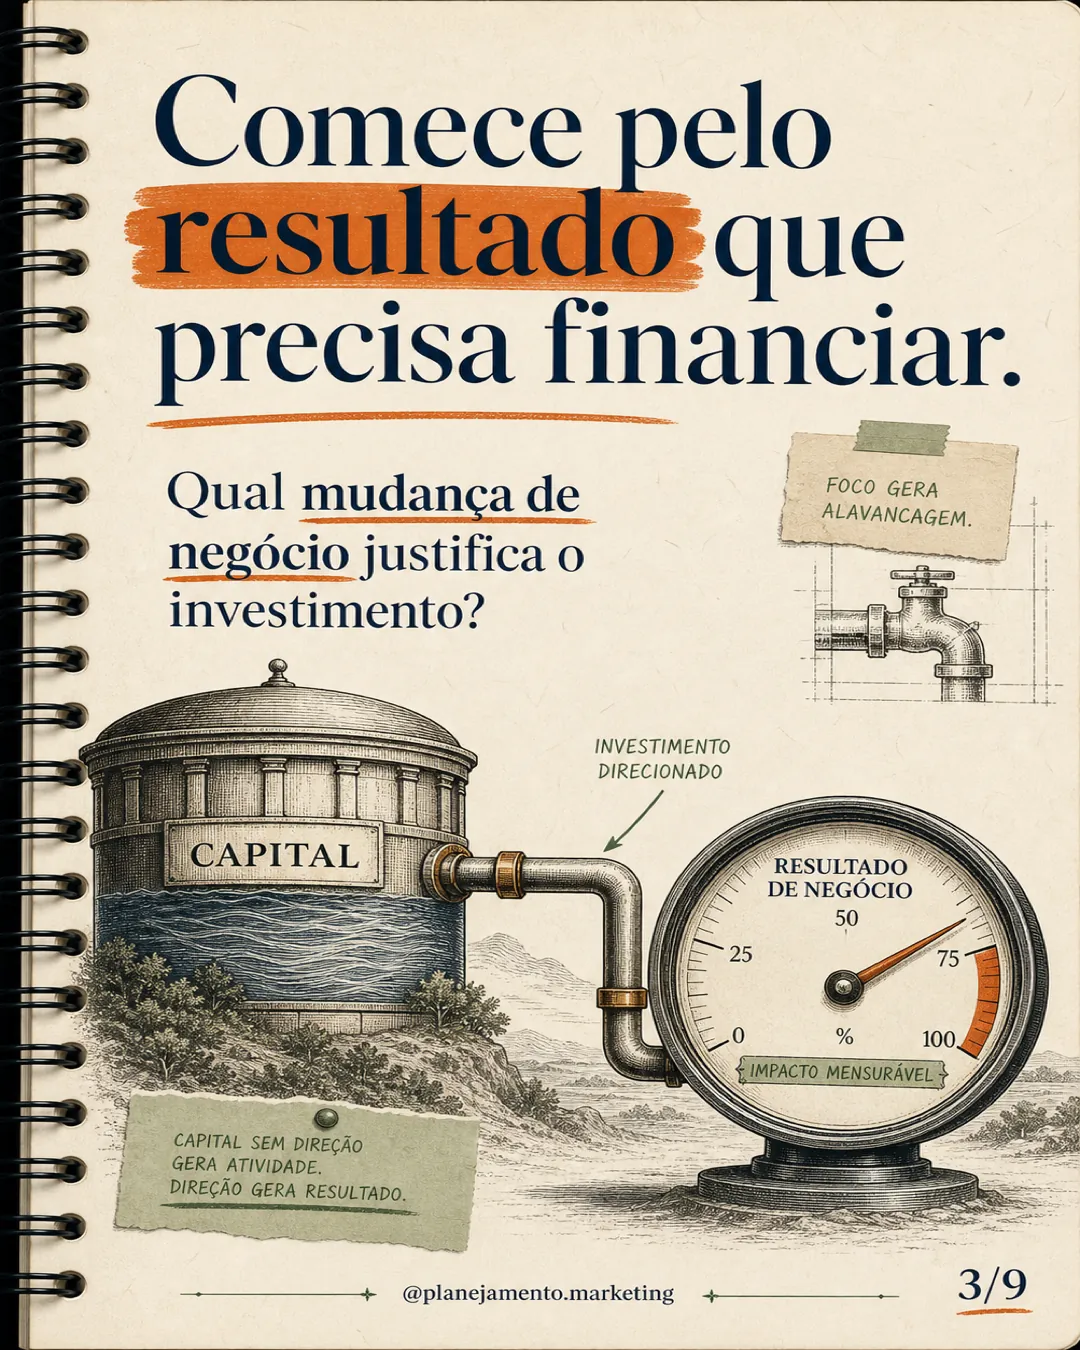
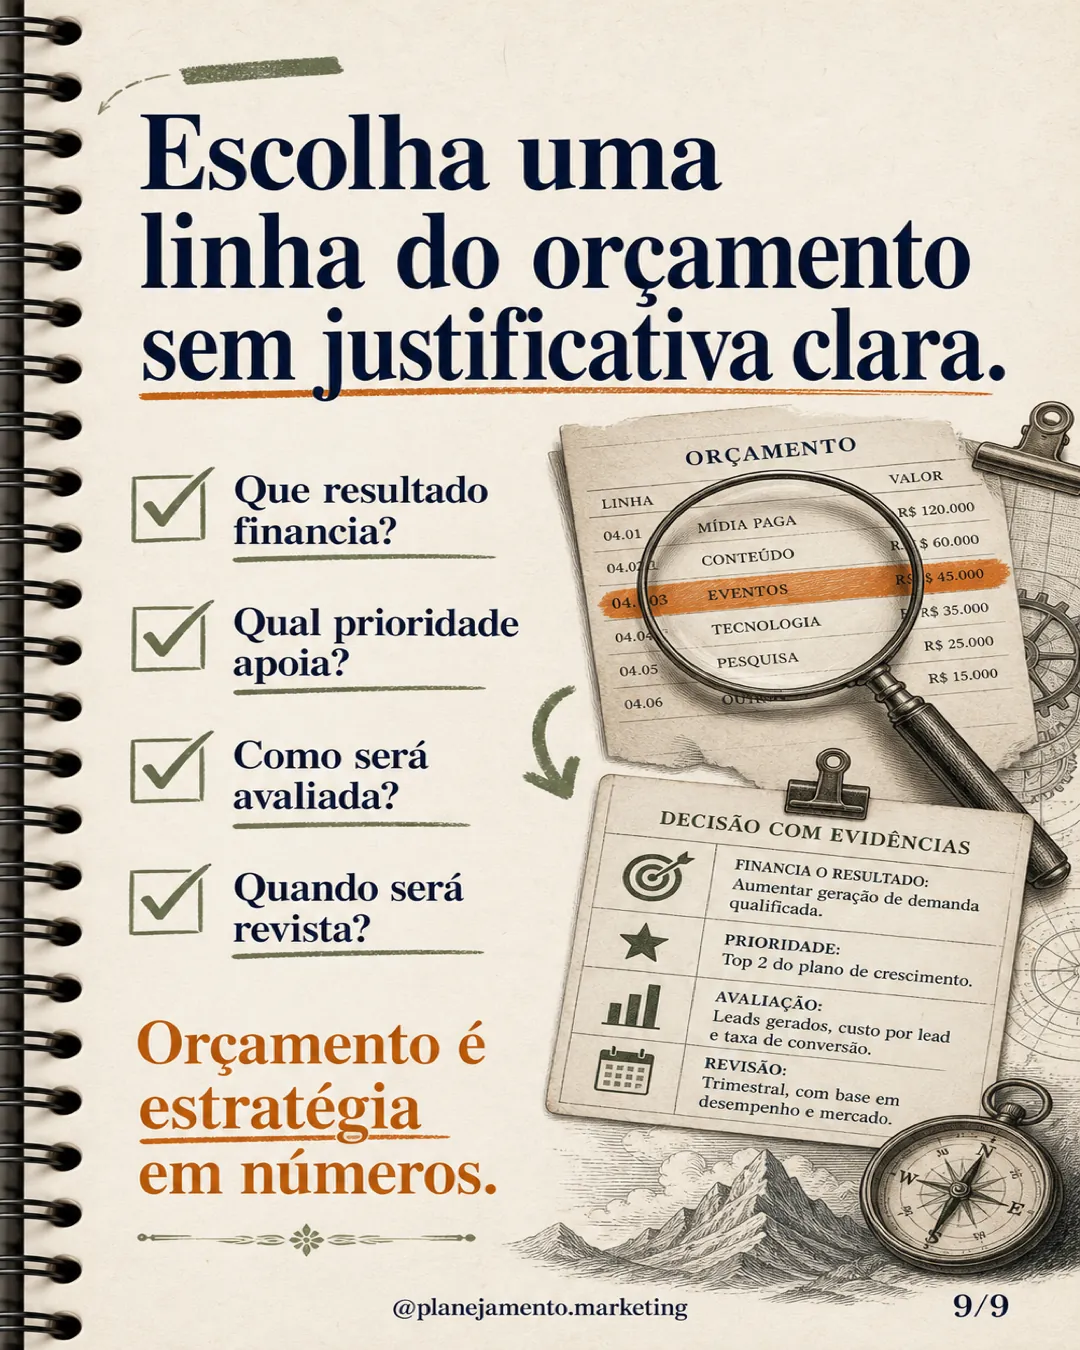
Orçamento é uma carteira de escolhas
Estratégia define uma posição e um conjunto coerente de atividades. Como lembra Michael Porter, escolha implica renúncia. Se tudo continua financiado na mesma proporção, a prioridade pode existir apenas no discurso.
A unidade de análise não precisa ser o departamento. Pode ser objetivo, capacidade, iniciativa ou jornada. Isso reduz a disputa “quanto marketing recebe?” e melhora a pergunta: “qual combinação de recursos torna esta prioridade executável?”.
Defina o resultado antes da despesa
Escreva o estado atual, o resultado esperado, o público afetado e a janela. “Investir em conteúdo” descreve uma atividade. “Aumentar oportunidades aceitas do segmento industrial sem elevar o custo total por oportunidade acima de R$ 1.200” estabelece direção e limite.
Conecte recursos, atividades, entregas e resultados. O framework do CDC recomenda explicitar a lógica do programa antes de escolher medidas. Para o orçamento, isso evita exigir receita imediata de uma capacidade estruturante ou aceitar eternamente uma promessa sem sinais intermediários.
Compare alternativas, inclusive manter o estado atual
O Green Book do Tesouro britânico organiza business cases em dimensões estratégica, econômica, comercial, financeira e de gestão. A lógica é transferível: uma ideia pode estar alinhada, mas não ser a melhor alternativa; pode ser atraente, mas não caber no caixa; pode caber, mas não ser executável.
- Caso estratégico: por que mudar e que prioridade a iniciativa atende?
- Caso econômico: que opção entrega melhor relação entre benefício, custo e risco?
- Caso comercial: fornecedores, contratos e incentivos tornam a opção viável?
- Caso financeiro: quando o dinheiro sai e entra, e a empresa suporta esse fluxo?
- Caso de gestão: existem dono, competência, governança e plano de avaliação?
Inclua a alternativa de não mudar. Ela mostra custo de oportunidade, risco de continuidade e se a proposta supera o estado atual. Compare também versões mínima, intermediária e ampla.
Classifique base, crescimento, opção e retirada
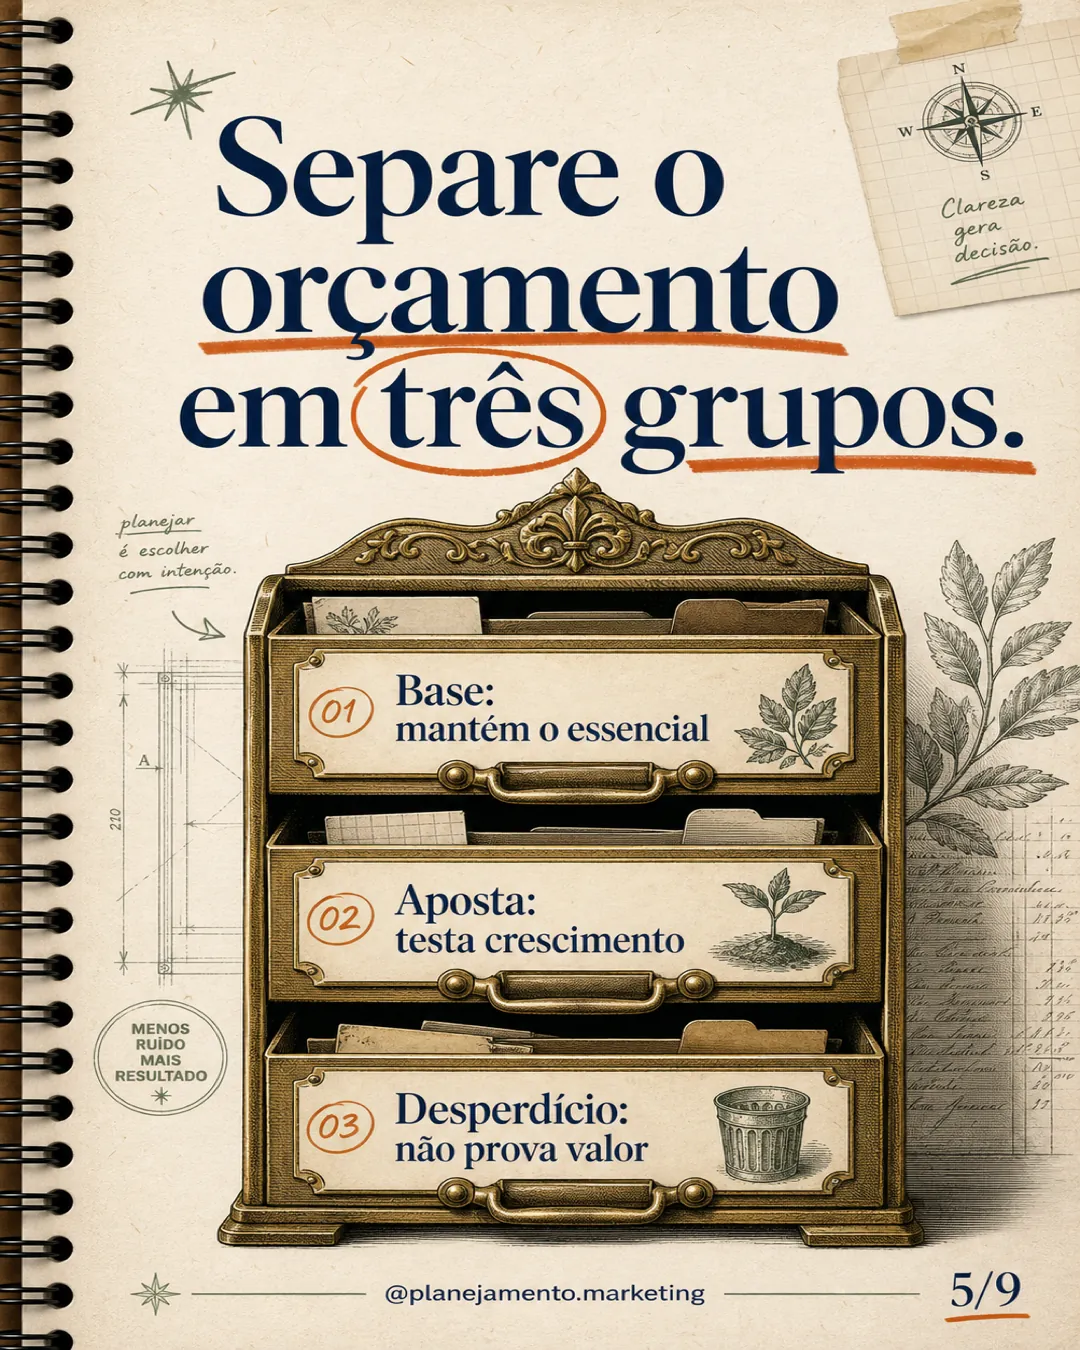
Base mantém obrigações e capacidades essenciais. Crescimento amplia um mecanismo com evidência razoável. Opção compra informação sobre uma hipótese nova com perda limitada. Retirada reduz ou encerra gasto sem finalidade atual, sem desempenho suficiente ou incompatível com a prioridade.
A classificação não substitui julgamento. Uma iniciativa estrutural pode não gerar receita direta e ainda ser base. Um canal rentável pode estar próximo da saturação. Documente por que cada item pertence à categoria e quando será reavaliado.
Base zero é uma pergunta, não uma dieta de cortes
No orçamento base zero, despesas são justificadas a partir da necessidade, em vez de partir automaticamente do ano anterior. A HBR alerta que a abordagem não é solução milagrosa. Se aplicada apenas como redução, pode eliminar capacidade e incentivar jogos de curto prazo.
Use o princípio seletivamente em categorias herdadas, contratos renovados por inércia ou áreas cuja prioridade mudou. O custo de justificar cada pequeno item pode superar o benefício. Proporcionalidade importa.
Orce a capacidade inteira, não apenas a mídia
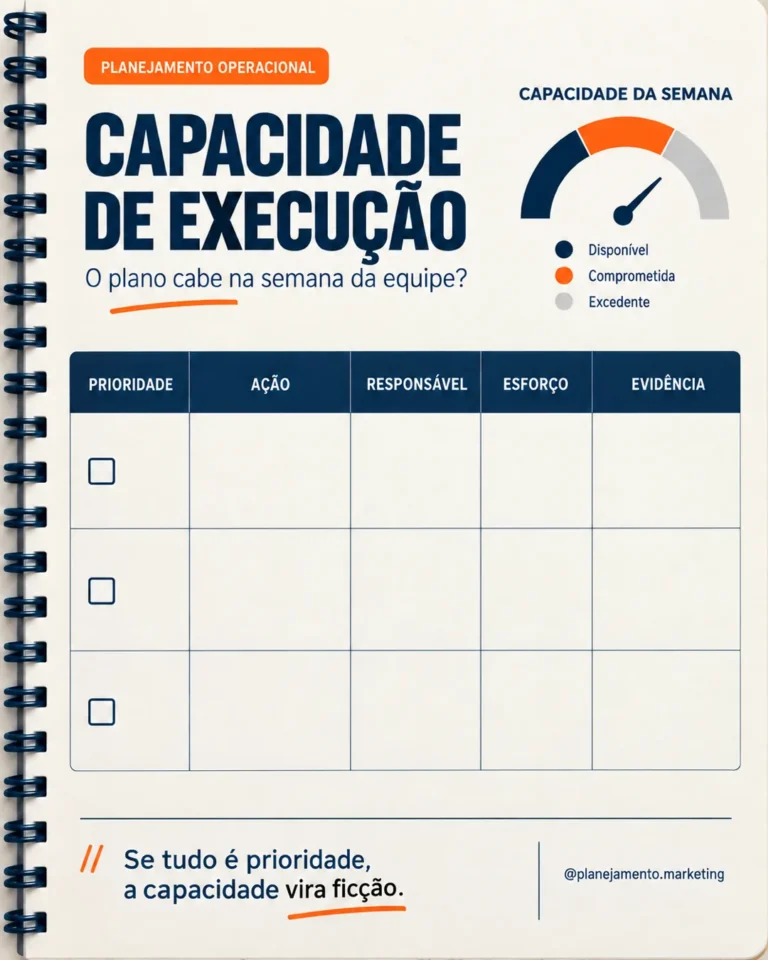
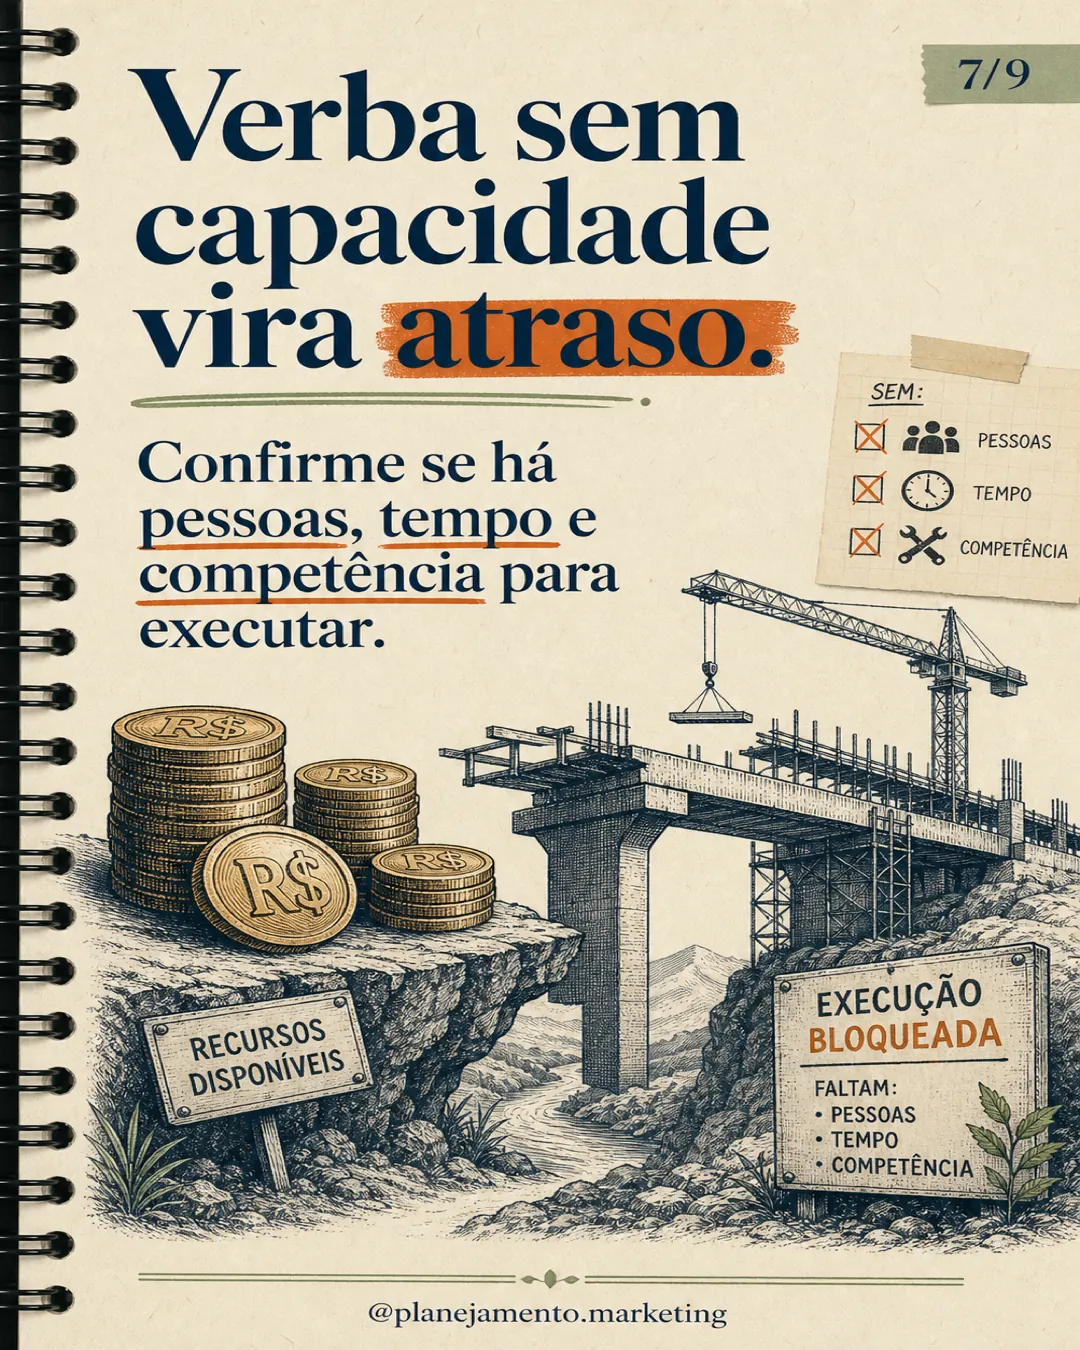
Uma campanha exige oferta, criativo, página, analytics, atendimento, vendas e operação. Se a planilha financia impressões, mas não financia a etapa limitante, o investimento expõe o gargalo a mais pessoas.
Estime horas por competência, fila de aprovação, dependências, prazo de fornecedor e capacidade de absorver demanda. O diagnóstico do gargalo de marketing ajuda a descobrir onde recurso adicional deixa de produzir avanço.
Exemplo numérico: alocar R$ 120 mil
Uma empresa B2B dispõe de R$ 120 mil para um trimestre. No ano anterior, 70% foram para mídia, 20% para eventos e 10% para conteúdo. O diagnóstico mostra que há tráfego suficiente, mas propostas demoram, casos de cliente são fracos e o CRM não registra motivo de perda.
| Bloco | Valor | Hipótese | Sinal de revisão |
|---|---|---|---|
| Base de aquisição | R$ 36 mil | Preservar demanda qualificada enquanto o sistema é corrigido | Custo por oportunidade aceita |
| CRM e processo comercial | R$ 24 mil | Diagnóstico e próximo compromisso reduzem propostas sem retorno | Completude, ciclo e conversão |
| Provas e conteúdo de decisão | R$ 28 mil | Casos verificáveis reduzem incerteza em oportunidades aderentes | Uso em vendas e avanço de etapa |
| Teste de novo segmento | R$ 12 mil | Uma dor específica gera conversas qualificadas | Limite de R$ 4 mil por ciclo |
| Capacidade e contingência | R$ 20 mil | Integração, treinamento e correção evitam falha de execução | Riscos e uso autorizado |
A empresa não “cortou marketing”; redistribuiu recursos para a restrição atual. A verba de teste tem teto de perda. A contingência não é reserva invisível: tem gatilhos e aprovação.
Use cenários e custo total
Monte cenários conservador, base e expansivo para variáveis que realmente mudam a decisão: conversão, preço, capacidade, prazo e custo. Não esconda incerteza numa estimativa pontual.
Inclua implantação, integração, treinamento, operação, manutenção e saída. Uma ferramenta barata pode exigir trabalho caro; um fornecedor com preço maior pode reduzir tempo e risco. Retorno deve considerar margem e fluxo, não apenas receita atribuída.
Desempenho informa a decisão; não a automatiza
A OECD define orçamento por desempenho como uso sistemático de informação de resultados para informar a alocação. A ressalva é central: nem todo resultado é atribuível a um gasto, e decisões carregam interesses, prazos e incerteza.
Evite premiar apenas o que é fácil medir. Marca, aprendizagem e capacidade podem ter defasagem. Para cada investimento, combine indicador de execução, sinal antecedente, resultado e efeito colateral. Veja como escolher indicadores que antecipam decisões.
Crie regras de ampliar, ajustar e interromper
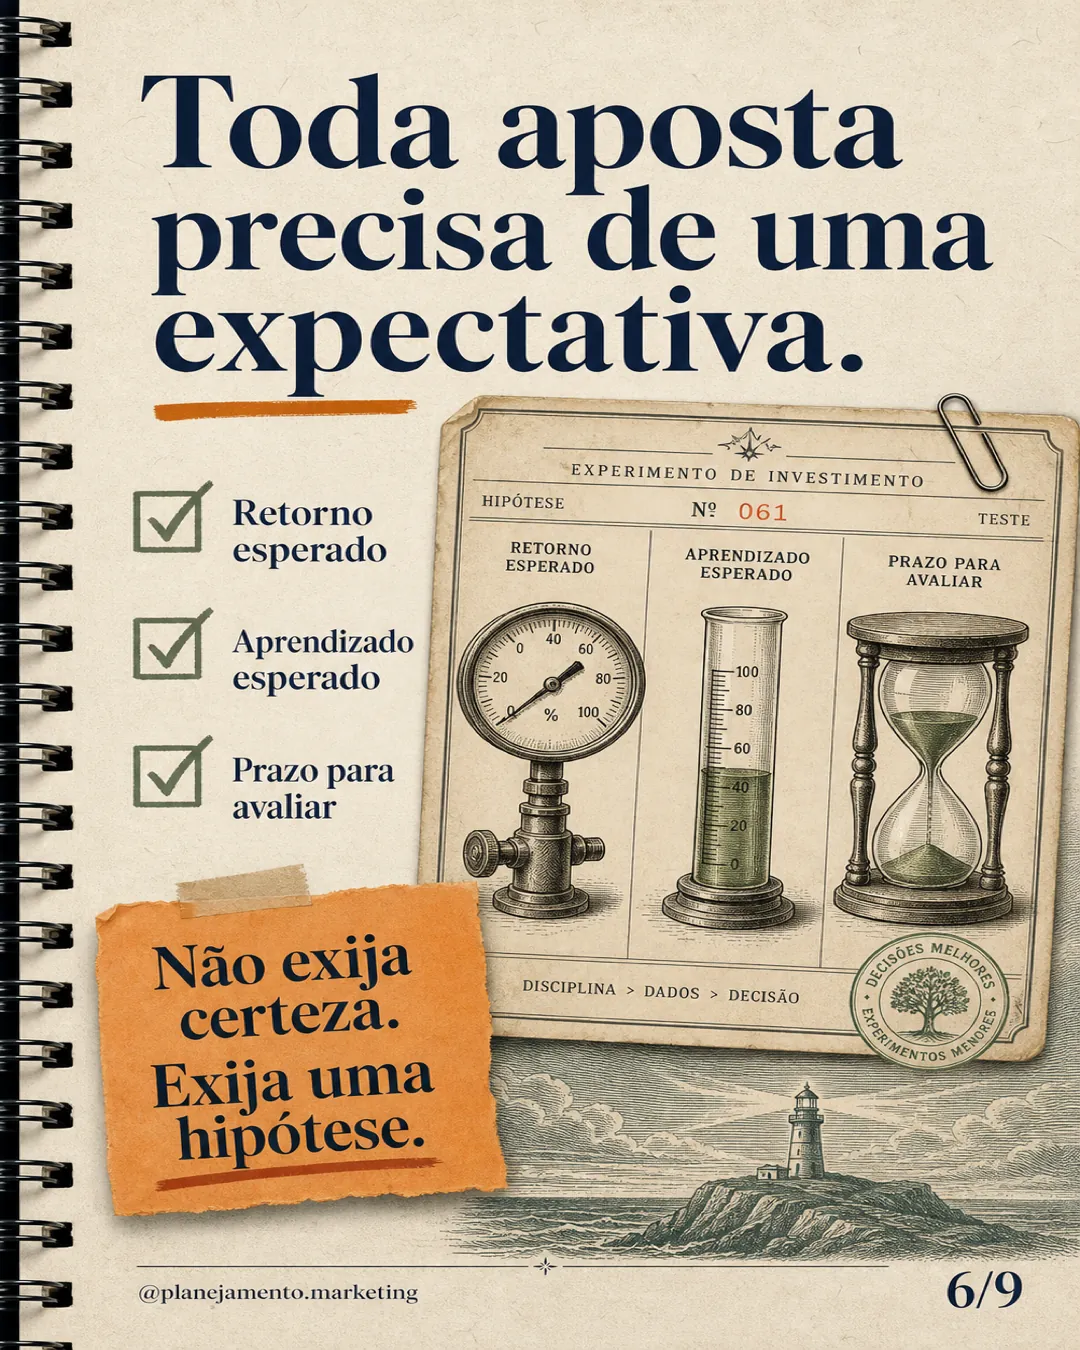
Defina datas e limites antes de conhecer o resultado. Exemplo: liberar R$ 4 mil por ciclo; ampliar se houver cinco oportunidades aceitas dentro do custo e perfil; revisar se o volume for insuficiente; interromper se houver falha de aderência depois de duas mudanças documentadas.
Separar teste e escala evita que um piloto vire despesa permanente. O ciclo PDCA oferece uma estrutura: planejar hipótese e evidência, executar, verificar e agir. Toda revisão deve registrar o que mudou na crença e no orçamento.
Governança sem paralisar a execução
Defina quem propõe, quem fornece evidência, quem aprova, quem executa e quem pode interromper. Estabeleça limites de remanejamento sem nova aprovação e uma cadência compatível com a velocidade do negócio.
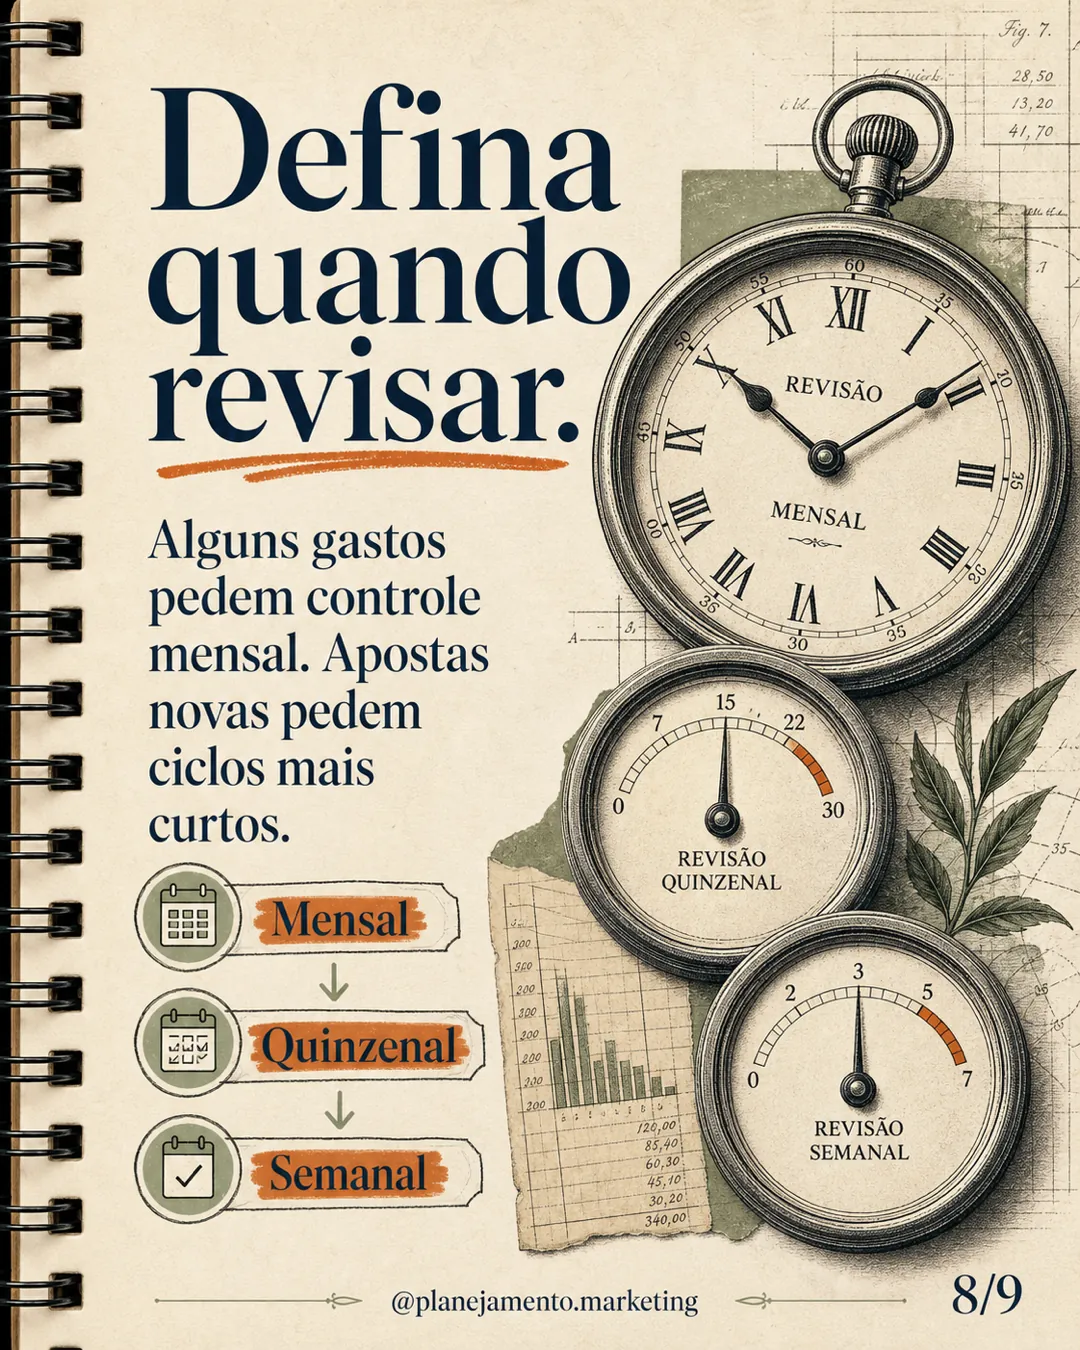
A revisão mensal pode tratar desvio e capacidade; a trimestral, realocação entre apostas; a anual, arquitetura da carteira. Não reabra toda decisão a cada oscilação, mas não preserve verba apenas porque foi aprovada.
Checklist para cada iniciativa
- Resultado e prioridade estão explícitos.
- Estado atual e alternativa de não agir foram estimados.
- Opções foram comparadas com o mesmo critério.
- Custos totais, benefícios, riscos e fluxo de caixa foram considerados.
- Capacidade de pessoas, processo e tecnologia foi reservada.
- A hipótese e as incertezas estão documentadas.
- Indicadores de execução, resultado e equilíbrio foram definidos.
- Existem teto de perda e gatilhos de decisão.
- Dono, alçada e data de revisão estão registrados.
- A renúncia causada pela alocação foi reconhecida.
Perguntas frequentes
Orçamento estratégico é o mesmo que orçamento base zero?
Não. Base zero é uma abordagem para justificar despesas sem assumir a base histórica. Orçamento estratégico é mais amplo: alinha recursos, escolhas, capacidade, risco e aprendizagem.
Como orçar iniciativas sem retorno financeiro direto?
Explicite a capacidade ou mudança que sustentam, defina sinais intermediários, compare alternativas e estabeleça limites. Não invente ROI quando o benefício não pode ser monetizado com credibilidade.
Com que frequência o orçamento deve ser revisto?
Depende da velocidade e da reversibilidade. Monitore riscos e execução com frequência, mas concentre realocações maiores em cadências previamente definidas.
Receba conteúdos como este
Assine O Estrategista e receba análises práticas sobre marketing, vendas e gestão.
Baixe o carrossel em PDF
Referências
- HM Treasury — Green Book Guidance
- HM Treasury — The Green Book 2026
- UK Government — Business Case Development
- UK Government — Publishing Business Cases
- UK Government — Orange Book
- UK Government — Business Justification Review
- OECD — Good Practices for Performance Budgeting
- OECD — Performance Budgeting
- Harvard Business Review — Zero-Based Budgeting
- Harvard Business Review — What Is Strategy?
- CDC — Program Evaluation Framework
- ASQ — PDCA Cycle