✉️ oi@planejamento.marketing

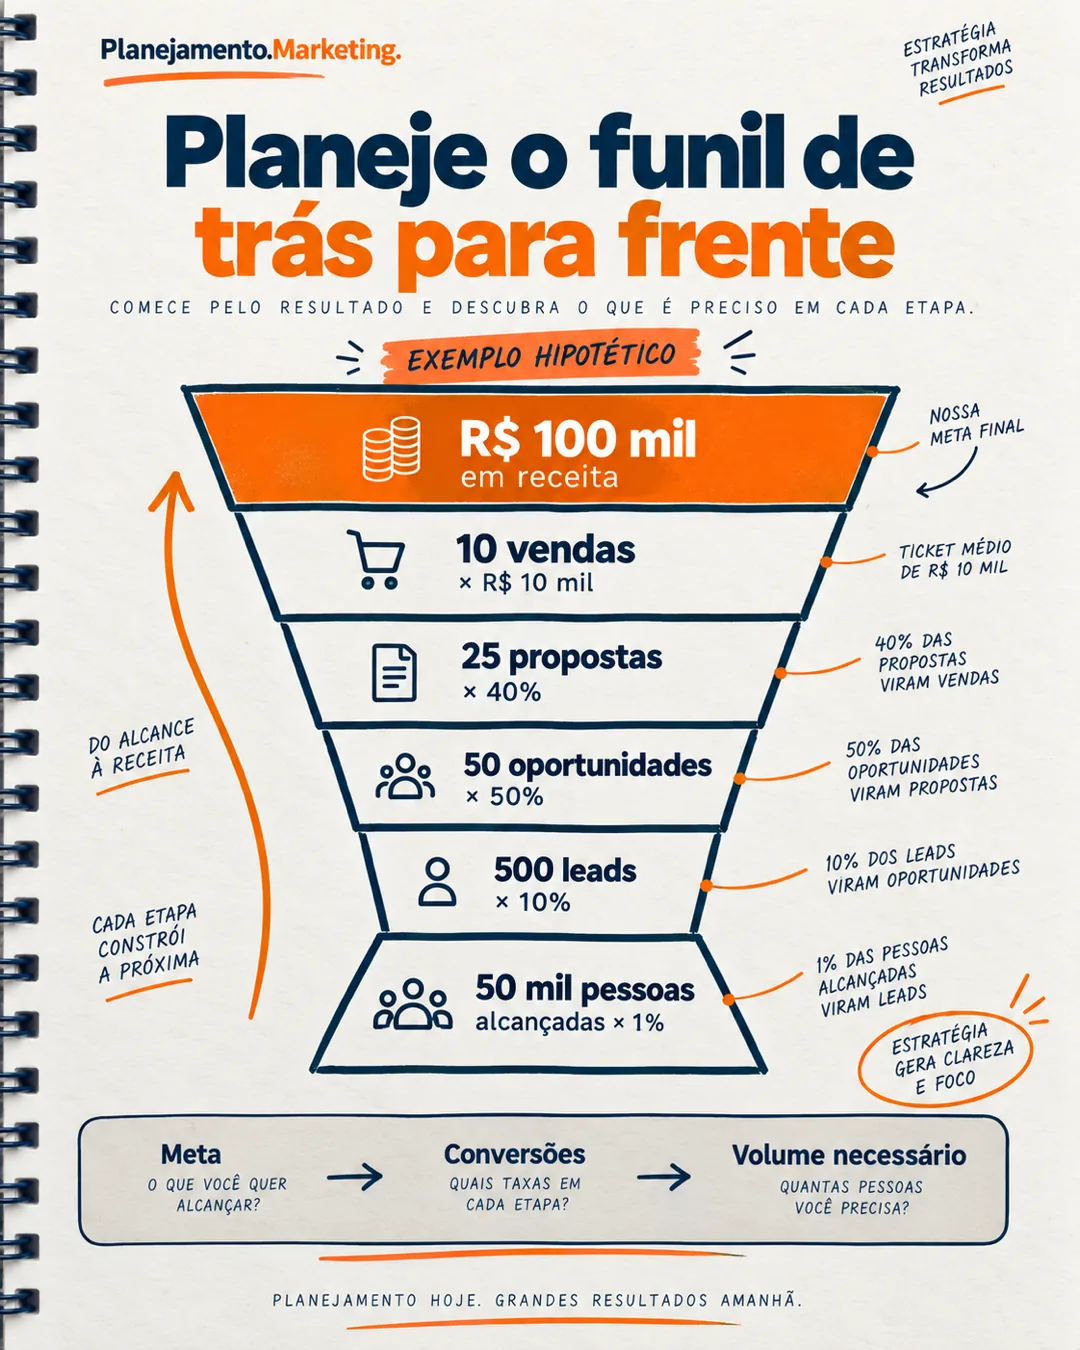
O planejamento de receita começa com uma conta: uma meta de R$ 100 mil, com ticket médio de R$ 10 mil, pede 10 vendas. A divisão é só o começo. É preciso converter a meta em volumes por etapa, avaliar margem e caixa e reconhecer a incerteza dos números do topo do funil. O teste de capacidade da equipe complementa esse planejamento, como explico no artigo sobre funil reverso.
Planejamento de receita: o cálculo de partida
Receita-alvo dividida pelo ticket dá o número de vendas: R$ 100.000 ÷ R$ 10.000 = 10. Cada etapa anterior é obtida dividindo-se pela taxa de conversão. Com hipóteses ilustrativas, que não são referências de mercado nem resultados de nenhuma empresa:
| Etapa | Volume | Taxa implícita para a etapa seguinte |
|---|---|---|
| Pessoas alcançadas | 50.000 | 1% viram lead |
| Leads | 500 | 10% viram oportunidade |
| Oportunidades | 50 | 50% viram proposta |
| Propostas | 25 | 40% fecham |
| Vendas | 10 |
As taxas de 1%, 10%, 50% e 40% decorrem da cadeia escolhida e não foram medidas. Quem usa o método deve trocá-las por taxas observadas na própria operação, no mesmo período e com os mesmos critérios de contagem. Quando um volume não for inteiro, arredonde para cima: pessoas, leads e propostas são unidades indivisíveis.
Há um viés a vigiar. Buehler, Griffin e Ross (1994) mostraram que as pessoas tendem a prever que o próprio projeto seguirá o plano, mesmo sabendo que projetos parecidos atrasaram, e que o viés diminuiu quando associaram explicitamente experiências passadas à tarefa atual. Flyvbjerg (2006) chama de visão externa a comparação do caso com uma classe de casos semelhantes, e de viés de otimismo a tendência de julgar o futuro de modo mais favorável. Para as taxas da tabela, a consequência é buscar o histórico de coortes comparáveis, e não a taxa desejada.
Receita não é margem, e margem não é caixa
A meta de R$ 100 mil mede uma coisa. O guia da SEC para iniciantes em demonstrações financeiras separa os relatórios porque cada um responde a uma pergunta: no topo da demonstração de resultado está o total que entrou com a venda de produtos ou serviços, e a demonstração de fluxo de caixa registra as entradas e saídas de dinheiro. O guia descreve o fluxo de caixa como relacionado ao lucro líquido, mas não equivalente a ele. Uma empresa pode ter lucro sem o caixa correspondente, e o inverso também ocorre.
A data de reconhecimento da receita também importa. A norma IFRS 15, na versão equivalente adotada pela Nova Zelândia (NZ IFRS 15), diz que a obrigação de desempenho é cumprida ao longo do tempo quando, entre outros critérios, o cliente recebe e consome os benefícios à medida que a entidade executa o serviço; se nenhum critério se aplica, a obrigação é cumprida em um ponto no tempo. Para um contrato de serviço com dois meses de entrega, a receita de uma venda fechada hoje pode ser reconhecida em partes. Contratado, faturado, reconhecido e recebido são quatro datas que podem ser diferentes.
Exemplo hipotético: a Consultoria Órbita
A Órbita é uma consultoria fictícia que vende projetos de R$ 10 mil. Em um mês fecha 10 contratos, ou R$ 100 mil contratados. A entrega dura dois meses. Os custos variáveis de entrega somam 60% da receita, o que dá margem de contribuição de 40%. Os custos fixos ficam fora para simplificar. Para a simulação, metade do valor é recebida no mês 2 e a outra metade no mês 3. Também se supõe reconhecimento uniforme da receita nos dois meses de execução; a aplicação contábil real depende das obrigações do contrato e deve ser validada pelo contador. Nenhum desses números é referência de mercado.
| Mês 1 | Mês 2 | Mês 3 | |
|---|---|---|---|
| Receita reconhecida | R$ 50 mil | R$ 50 mil | 0 |
| Custo de entrega pago | R$ 30 mil | R$ 30 mil | 0 |
| Recebimentos | 0 | R$ 50 mil | R$ 50 mil |
| Fluxo de caixa do mês | −R$ 30 mil | +R$ 20 mil | +R$ 50 mil |
| Fluxo acumulado | −R$ 30 mil | −R$ 10 mil | +R$ 40 mil |
A meta de R$ 100 mil de vendas foi cumprida e a margem de contribuição total é de R$ 40 mil. Mesmo assim, a consultoria precisa financiar R$ 30 mil no primeiro mês e só sai do negativo no terceiro. Uma meta de receita sem leitura de caixa esconde essa necessidade de capital de giro.
O descompasso entre prazos de pagamento e de recebimento aparece em pesquisa brasileira. Em um estudo apresentado no congresso USP/FIPECAFI com 30 indústrias de Itabaiana (SE), 46,7% das empresas tinham apenas um mês para pagar fornecedores e só 26,7% recebiam dos clientes dentro de um mês. Os autores observam que, não fosse o peso dos recebimentos à vista, essas empresas provavelmente enfrentariam problemas de fluxo de caixa. É uma amostra pequena, por conveniência e de um setor específico, e não prova nada sobre o seu negócio. Ilustra o mecanismo.
Com isso, a pergunta de planejamento muda. Em vez de “quantas vendas faltam para R$ 100 mil?”, pergunta-se “que receita, com qual margem e qual prazo de recebimento, mantém o caixa positivo?”. Se a margem de contribuição é de 40% e há R$ 25 mil de custos fixos por mês, o ponto de equilíbrio é R$ 62,5 mil de receita (25 ÷ 0,40), ou 6,25 vendas, que arredondam para 7.
Quanto à margem, tabelas públicas por setor existem, como a de Damodaran (NYU Stern), com dados de janeiro de 2026. Mas ela cobre empresas dos EUA, em sua maioria listadas, e mostra como as margens variam entre setores: na página, a margem líquida vai de cerca de −0,3% em publicidade a cerca de 25% em software. Serve para lembrar que a margem muda por setor. Não serve de benchmark para uma consultoria brasileira de pequeno porte.
A incerteza cresce no topo do funil
Os cinco números da primeira tabela não têm a mesma confiabilidade. O número de vendas está no CRM ou na contabilidade. O número de pessoas alcançadas depende da definição da plataforma: a documentação da Meta para os insights de conta do Instagram informa que o alcance é uma métrica estimada e que os dados podem atrasar até 48 horas. E cada taxa entre duas etapas é uma estimativa com erro.
Esse erro se compõe, porque as taxas se multiplicam. Suponha que cada uma das quatro taxas possa ser 30% menor ou 30% maior que o valor de base, e que as quatro errem na mesma direção, o caso mais extremo.
Todas 30% menores: 10 × 0,7⁴ ≈ 2,4 vendas, cerca de R$ 24 mil. Para chegar a 10 vendas, seria preciso alcançar 50.000 ÷ 0,2401 ≈ 208 mil pessoas.
Todas 30% maiores: 10 × 1,3⁴ ≈ 28,6 vendas, cerca de R$ 286 mil. Para 10 vendas bastaria alcançar 50.000 ÷ 2,8561 ≈ 17,5 mil pessoas.
O plano que parecia exato, “50 mil pessoas geram R$ 100 mil”, passa a ter uma faixa entre R$ 24 mil e R$ 286 mil. A faixa de 30% é uma escolha ilustrativa e o alinhamento total dos erros é improvável, mas o exercício mostra por que um número único de alcance dá falsa precisão.
Savage (2002) resume o problema na “falha das médias”: planos baseados em condições médias costumam dar errado. O texto aberto Forecasting: Principles and Practice diz que previsões pontuais “podem ter quase nenhum valor sem os intervalos de previsão que as acompanham”, e define o intervalo como a faixa em que se espera que o valor caia com uma probabilidade especificada.
Cenários em vez de ponto único
O uso prático é montar três cenários com premissas explícitas, em vez de um plano com um palpite para cada taxa. Cenários servem para testar se o plano resiste a diferentes futuros, e não para adivinhar qual deles acontecerá.
Um modelo de trabalho em quatro passos:
- Fixe a meta de receita, o ticket e a margem de contribuição.
- Para cada taxa, defina um valor base e uma faixa (por exemplo, a menor e a maior taxa de coortes anteriores), declarando de onde vem cada número.
- Calcule os volumes por etapa nos três cenários, arredondando para cima.
- Estime o caixa mês a mês em cada cenário, considerando prazos de entrega e de recebimento, e identifique quanto capital de giro o pior cenário exige.
Para decidir, veja onde os cenários mais se separam. Se a diferença está no alcance, o orçamento de mídia precisa de flexibilidade. Se está no fechamento, vale investir em qualificação e acompanhamento comercial. Se está no prazo de recebimento, a negociação de condições pesa tanto quanto a venda.
Atribuição: o que o topo do funil consegue mostrar
As etapas superiores são as mais difíceis de ligar à venda. A documentação do Google Analytics sobre atribuição descreve modelos que distribuem o crédito de uma conversão de maneiras diferentes: o modelo baseado em dados distribui o crédito conforme os dados de cada conversão; o de último clique, em suas variantes, dá 100% do valor ao último canal clicado. A página informa ainda que todos os modelos excluem visitas diretas do crédito, exceto quando o caminho inteiro é de visitas diretas, e que conversões podem ser reatribuídas por até 7 dias no modelo baseado em dados. Ou seja, o canal “responsável” por uma venda depende da regra escolhida, e a regra não é neutra.
Para o planejamento, a taxa de alcance para lead, calculada com dados de plataforma, é o número menos sólido da cadeia. Trate-a como ordem de grandeza e confirme com o seu CRM, incluindo uma pergunta de origem no cadastro do lead.
Limites do método
- O funil linear supõe que as taxas não mudam com o volume. Ampliar o alcance costuma mudar o público e, com ele, as taxas.
- O ciclo de vendas atrasa o efeito de qualquer ação de topo. Leads gerados neste mês podem fechar nos seguintes, de modo que comparar a receita de um mês com os leads do mesmo mês mistura coortes.
- Todos os números dos exemplos são hipóteses. A faixa de 30% e as margens da Órbita não vêm de dados de nenhuma empresa.
- O exemplo desconsidera impostos, custos fixos (exceto no ponto de equilíbrio) e inadimplência.
Perguntas frequentes
Posso usar o valor de receita como meta da equipe comercial? Pode, acompanhado de margem e prazo de recebimento. Uma meta só de receita pode ser cumprida de um modo que prejudica margem ou caixa.
Como escolher a faixa de cada taxa? Use o histórico por coorte: a menor e a maior taxa observadas em períodos comparáveis. Sem histórico, registre a faixa como suposição e refine na primeira rodada de dados.
Os três cenários precisam ser simétricos? Não. Se o pior cenário perde muito mais do que o melhor ganha, o plano é frágil, e isso é informação útil.
Quando a atribuição de plataforma basta? Para comparar canais entre si dentro de uma mesma regra. Para dizer quanto cada canal contribuiu para a receita, precisa de confirmação no CRM.
Qual a relação com o artigo sobre funil reverso? Aquele parte da meta de vendas e testa se a equipe comporta o volume. Este parte da meta de receita e testa se as contas fecham em margem e caixa.
Referências
- U.S. Securities and Exchange Commission. Beginners’ Guide to Financial Statements. Guia no site da SEC.
- New Zealand Accounting Standards Board (XRB). New Zealand Equivalent to International Financial Reporting Standard 15, Revenue from Contracts with Customers (NZ IFRS 15), 2014. Texto da norma.
- Savage, S. L. (2002). The Flaw of Averages. Harvard Business Review, nov. 2002. PDF do artigo.
- Flyvbjerg, B. (2006). From Nobel Prize to Project Management: Getting Risks Right. Project Management Journal, 37(3), 5–15. PDF do artigo.
- Google. Analytics Help: Get started with attribution. Documentação oficial.